Domain schützenfesthalle.de kaufen?
Wir ziehen mit dem Projekt
schützenfesthalle.de um.
Sind Sie am Kauf der Domain
schützenfesthalle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schützenfesthalle.de kaufen?
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
Ähnliche Suchbegriffe für Steuerberatervergütungsverordnung-Kommentar
Top-Angebote
Produkte zum Begriff Steuerberatervergütungsverordnung-Kommentar:
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SteuerberatervergütungsverordnungSteuerberatervergütungsverordnung , mit Rechtsanwaltsgebührenrecht, Gebühren für Vereinbare Tätigkeiten, Steuerliches Kostenrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202306, Produktform: Leinen, Titel der Reihe: Beck Steuerkommentare##, Auflage: 23007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 768, Keyword: Gebührenrecht; RVG; StBGebV; StBVV; Steuerberatergebührenordnung; Steuerberatervergütung; Steuerberatervergütungsordnung, Fachschema: Abgabe - Abgabenordnung - AO~Gebühren / Steuerberatergebührenverordnung (StBGebeV)~Steuerberatergebührenverordnung - StBGebeV ~StBGebeV~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 768, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 247, Breite: 171, Höhe: 40, Gewicht: 1130, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A94616, Vorgänger EAN: 9783406686078 9783406540097 9783406485862 9783406425745, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120738129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum heißt es "das Kommentar" und nicht "der Kommentar"?
Es heißt "das Kommentar" aufgrund der grammatikalischen Regel, dass neutrale Substantive im Deutschen mit dem Artikel "das" verwendet werden. Es handelt sich hierbei um eine Ausnahme, da das Wort "Kommentar" ursprünglich aus dem Lateinischen stammt und im Deutschen als Neutrum behandelt wird. **
-
Warum sagen so viele Leute "das Kommentar" statt "der Kommentar"?
Es könnte sein, dass viele Menschen "das Kommentar" sagen, weil sie das Wort "Kommentar" als sächliches Substantiv betrachten. In der deutschen Sprache gibt es jedoch auch die Möglichkeit, "der Kommentar" zu verwenden, da es sich um ein männliches Substantiv handelt. Es könnte auch sein, dass es sich um einen regionalen oder umgangssprachlichen Unterschied handelt. **
-
Passt dieser Kommentar?
Um das beurteilen zu können, müsste der Kommentar genauer betrachtet werden. Bitte gib den Kommentar an, damit ich ihn überprüfen kann. **
-
Was bedeutet "Kommentar anpinnen"?
"Kommentar anpinnen" bedeutet, dass ein bestimmter Kommentar in einem Online-Forum oder auf einer Social-Media-Plattform oben in der Kommentarliste festgehalten wird. Dadurch bleibt der Kommentar immer sichtbar, auch wenn neue Kommentare hinzugefügt werden. Dies wird oft gemacht, um wichtige Informationen oder relevante Diskussionen hervorzuheben. **
Was is ein Kommentar?
Was ist ein Kommentar? Ein Kommentar ist eine Meinungsäußerung oder Stellungnahme zu einem bestimmten Thema, Beitrag oder Artikel. Oftmals dient ein Kommentar dazu, eine Diskussion anzuregen oder verschiedene Perspektiven aufzuzeigen. Kommentare können positiv oder negativ sein und sollten in der Regel respektvoll und sachlich formuliert sein. Sie ermöglichen es Lesern, ihre Gedanken und Meinungen zu teilen und tragen so zur Vielfalt der Meinungen bei. In der Online-Welt sind Kommentare häufig unter Beiträgen in sozialen Medien, Blogs oder Nachrichtenseiten zu finden. **
Was ist das Kommentar?
Ein Kommentar ist eine Meinungsäußerung zu einem bestimmten Thema oder einer bestimmten Situation. Er kann in schriftlicher oder mündlicher Form verfasst sein und dient dazu, eigene Gedanken, Ansichten oder Kritik zu äußern und eine Diskussion anzuregen. Oftmals werden Kommentare in Zeitungen, Blogs oder sozialen Medien veröffentlicht. **
Top-Angebote
Produkte zum Begriff Steuerberatervergütungsverordnung-Kommentar:
-
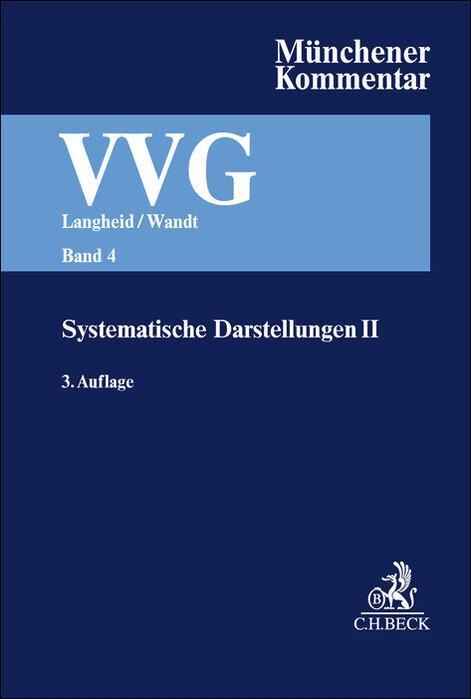
Münchener Kommentar zum Versicherungsvertragsgesetz Band 4Zum Werk Der Münchener Kommentar zum VVG erläutert ebenso praxisorientiert, wie wissenschaftlich fundiert die Vorschriften des VVG. Das Werk stellt zudem die an das Versicherungsvertragsrecht angrenzenden Gebiete, wie Versicherungsaufsichtsrecht, Rückversicherungsrecht und Kartell- und Steuerrecht systematisch dar. Die verschiedenen Versicherungszweige werden in systematischen Einführungen eingehend behandelt. In Band 4 finden sich zahlreiche systematische Darstellungen einzelner Spezialgebiete. InhaltAllgemeine HaftpflichtversicherungD&O-VersicherungWarrenty & Indemnity-VersicherungCyberversicherungVertrauenschadensversicherungBenachteiligungsversicherungVeranstaltungsausfallversicherungProdukthaftpflichtversicherungRückrufkostenversicherungUmwelthaftpflicht- und UmweltschadensversicherungHaftpflichtversicherung der Heilberufe einschl. Probanden- undPharmahaftpflichtversicherungKreditversicherungKautionsversicherungRestschuldversicherungRechtsschutzversicherungSachversicherung399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
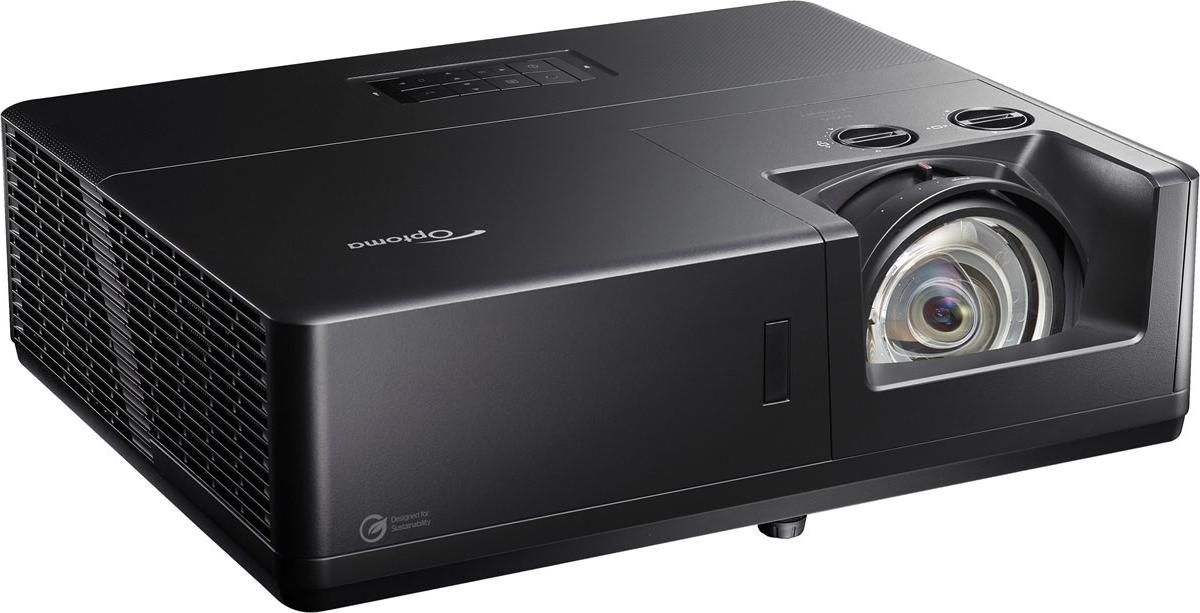
Optoma ZK608TST 3D Objektiv mit kurzer Brennweite (Short Throw) DLP-Projektor - 16:9 - Schwarz - Hoher Dynamikbereich (High Dynamic Range, HDR) - 300,000:1 Kontrastverhältnis - 6000 lm Helligkeit - Vorderseite - 2160p - 30000 Stunde(n) Normalmodus - HDMI - USB - Netzwerk (RJ-45) - Großer Veranstaltungsort, Klassenraum, Lehrsaal, Museum, Gotteshäuser/Gebetshäuser, Digital Signage, SpieleOptoma ZK608TST UHD KurzdistanzlaserprojektorDer Optoma ZK608TST ist ein professioneller Kurzdistanzlaserprojektor mit DLP Technologie, UHD Auflösung von 3840 x 2160 Pixeln und einer Helligkeit von 6.000 Lumen. Das Projektionssystem ist für anspruchsvolle Präsentationsumgebungen, Veranstaltungsräume und digitale Installationen ausgelegt. Die Laserlichtquelle erreicht eine Lebensdauer von bis zu 30.000 Stunden und ermöglicht einen wartungsarmen Betrieb. Das feste Kurzdistanzobjektiv mit einem Projektionsverhältnis von 0,58:1 ermöglicht die Darstellung großer Bilder bei geringem Abstand zur Projektionsfläche.Die Unterstützung von HDR10 und HLG erweitert den darstellbaren Kontrastumfang kompatibler Inhalte. Mit einem Kontrastverhältnis von bis zu 3.000.000:1, einer Farbdarstellung von rund 1,07 Milliarden Farben und einer Bildgleichmäßigkeit von 85 Prozent eignet sich das Gerät für die detailreiche Darstellung von Präsentationen, Grafiken und Videoinhalten. Die horizontale und vertikale6090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SteuerberatervergütungsverordnungSteuerberatervergütungsverordnung , mit Rechtsanwaltsgebührenrecht, Gebühren für Vereinbare Tätigkeiten, Steuerliches Kostenrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202306, Produktform: Leinen, Titel der Reihe: Beck Steuerkommentare##, Auflage: 23007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 768, Keyword: Gebührenrecht; RVG; StBGebV; StBVV; Steuerberatergebührenordnung; Steuerberatervergütung; Steuerberatervergütungsordnung, Fachschema: Abgabe - Abgabenordnung - AO~Gebühren / Steuerberatergebührenverordnung (StBGebeV)~Steuerberatergebührenverordnung - StBGebeV ~StBGebeV~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 768, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 247, Breite: 171, Höhe: 40, Gewicht: 1130, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A94616, Vorgänger EAN: 9783406686078 9783406540097 9783406485862 9783406425745, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120738129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Antwort "kein Kommentar" ein Kommentar?
Ja, die Antwort "kein Kommentar" ist selbst ein Kommentar, da sie eine Aussage darüber macht, dass keine weiteren Informationen oder Meinungen gegeben werden sollen. Es ist eine bewusste Entscheidung, sich nicht zu äußern. **
-
Ist es "der Kommentar" oder "das Kommentar"?
Es heißt "der Kommentar". Das Wort "Kommentar" ist männlich im Deutschen. **
-
Warum heißt es "das Kommentar" und nicht "der Kommentar"?
Es heißt "das Kommentar" aufgrund der grammatikalischen Regel, dass neutrale Substantive im Deutschen mit dem Artikel "das" verwendet werden. Es handelt sich hierbei um eine Ausnahme, da das Wort "Kommentar" ursprünglich aus dem Lateinischen stammt und im Deutschen als Neutrum behandelt wird. **
-
Warum sagen so viele Leute "das Kommentar" statt "der Kommentar"?
Es könnte sein, dass viele Menschen "das Kommentar" sagen, weil sie das Wort "Kommentar" als sächliches Substantiv betrachten. In der deutschen Sprache gibt es jedoch auch die Möglichkeit, "der Kommentar" zu verwenden, da es sich um ein männliches Substantiv handelt. Es könnte auch sein, dass es sich um einen regionalen oder umgangssprachlichen Unterschied handelt. **
Ähnliche Suchbegriffe für Steuerberatervergütungsverordnung-Kommentar
-
Passt dieser Kommentar?
Um das beurteilen zu können, müsste der Kommentar genauer betrachtet werden. Bitte gib den Kommentar an, damit ich ihn überprüfen kann. **
-
Was bedeutet "Kommentar anpinnen"?
"Kommentar anpinnen" bedeutet, dass ein bestimmter Kommentar in einem Online-Forum oder auf einer Social-Media-Plattform oben in der Kommentarliste festgehalten wird. Dadurch bleibt der Kommentar immer sichtbar, auch wenn neue Kommentare hinzugefügt werden. Dies wird oft gemacht, um wichtige Informationen oder relevante Diskussionen hervorzuheben. **
-
Was is ein Kommentar?
Was ist ein Kommentar? Ein Kommentar ist eine Meinungsäußerung oder Stellungnahme zu einem bestimmten Thema, Beitrag oder Artikel. Oftmals dient ein Kommentar dazu, eine Diskussion anzuregen oder verschiedene Perspektiven aufzuzeigen. Kommentare können positiv oder negativ sein und sollten in der Regel respektvoll und sachlich formuliert sein. Sie ermöglichen es Lesern, ihre Gedanken und Meinungen zu teilen und tragen so zur Vielfalt der Meinungen bei. In der Online-Welt sind Kommentare häufig unter Beiträgen in sozialen Medien, Blogs oder Nachrichtenseiten zu finden. **
-
Was ist das Kommentar?
Ein Kommentar ist eine Meinungsäußerung zu einem bestimmten Thema oder einer bestimmten Situation. Er kann in schriftlicher oder mündlicher Form verfasst sein und dient dazu, eigene Gedanken, Ansichten oder Kritik zu äußern und eine Diskussion anzuregen. Oftmals werden Kommentare in Zeitungen, Blogs oder sozialen Medien veröffentlicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.