Domain schützenfesthalle.de kaufen?
Wir ziehen mit dem Projekt
schützenfesthalle.de um.
Sind Sie am Kauf der Domain
schützenfesthalle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schützenfesthalle.de kaufen?
Was ist eine Kreditsicherung?
Was ist eine Kreditsicherung? Eine Kreditsicherung ist eine Maßnahme, die von Kreditgebern ergriffen wird, um sich vor Zahlungsausfällen zu schützen. Dabei werden verschiedene Vermögenswerte oder Garantien eingesetzt, um die Rückzahlung des Kredits abzusichern. Zu den gängigen Formen der Kreditsicherung gehören beispielsweise Bürgschaften, Pfandrechte oder Sicherungsübereignungen. Diese Maßnahmen dienen dazu, das Risiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden?
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden? **

Ähnliche Suchbegriffe für Kreditsicherung
Top-Angebote
Produkte zum Begriff Kreditsicherung:
-
Welche Maßnahmen können zur Kreditsicherung getroffen werden, um das Ausfallrisiko für den Kreditgeber zu minimieren?
1. Der Kreditgeber kann Sicherheiten wie Immobilien oder Wertpapiere vom Kreditnehmer verlangen. 2. Eine Bonitätsprüfung des Kreditnehmers kann durchgeführt werden, um die Zahlungsfähigkeit zu überprüfen. 3. Der Kreditvertrag kann Klauseln enthalten, die dem Kreditgeber im Falle eines Zahlungsausfalls Schutz bieten. **
-
"Was sind gängige Formen der Kreditsicherung in der Finanzwelt und wie können Kreditgeber dadurch ihr Risiko minimieren?"
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignung von Vermögensgegenständen oder Grundschulden. Durch diese Maßnahmen können Kreditgeber ihr Risiko minimieren, da sie im Falle eines Zahlungsausfalls auf die Sicherheiten zurückgreifen können. Dadurch wird die Wahrscheinlichkeit eines Verlusts verringert und die Kreditvergabe sicherer. **
-
Was sind gängige Formen der Kreditsicherung und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Grundschulden und Sicherungsübereignungen von Vermögensgegenständen. Sie dienen dazu, im Falle eines Kreditausfalls das Risiko für Kreditgeber zu minimieren, da sie im Ernstfall auf diese Sicherheiten zurückgreifen können. Durch die Absicherung des Kredits wird das Risiko von Zahlungsausfällen reduziert und die Wahrscheinlichkeit einer erfolgreichen Rückzahlung erhöht. **
-
Was sind übliche Formen der Kreditsicherung und wie können diese genutzt werden, um die Risiken für Kreditgeber zu minimieren?
Übliche Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignungen oder Grundschulden. Diese können genutzt werden, um im Falle eines Zahlungsausfalls des Kreditnehmers die Rückzahlung des Kredits abzusichern. Durch die Absicherung mit verschiedenen Formen der Kreditsicherung können Kreditgeber ihre Risiken minimieren und die Wahrscheinlichkeit eines Verlusts verringern. **
Welche Arten von Kreditsicherheiten können Kreditnehmer anbieten, um die Kreditvergabe zu erleichtern? Was sind die gängigsten Formen der Kreditsicherung?
Kreditnehmer können Sachwerte wie Immobilien, Fahrzeuge oder Wertpapiere als Sicherheiten anbieten. Die gängigsten Formen der Kreditsicherung sind Grundschulden, Bürgschaften und Pfandrechte. Diese Sicherheiten dienen dazu, das Ausfallrisiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
Welche verschiedenen Arten der Kreditsicherung gibt es, und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Es gibt verschiedene Arten der Kreditsicherung, darunter Pfandrechte, Bürgschaften und Sicherungsübereignungen. Diese Sicherheiten dienen dazu, dass Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers ihre Forderungen trotzdem absichern können. Durch die Absicherung des Kredits mit verschiedenen Sicherheiten wird das Risiko für Kreditgeber minimiert und die Wahrscheinlichkeit eines Verlustes verringert. **
Top-Angebote
Produkte zum Begriff Kreditsicherung:
-
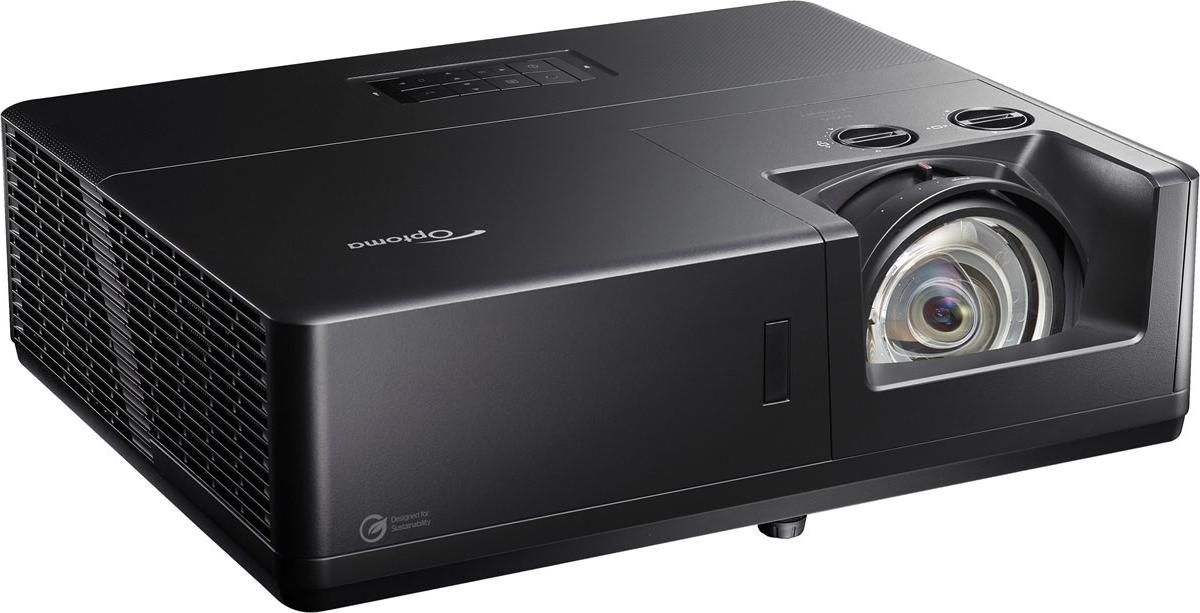
Optoma ZK608TST 3D Objektiv mit kurzer Brennweite (Short Throw) DLP-Projektor - 16:9 - Schwarz - Hoher Dynamikbereich (High Dynamic Range, HDR) - 300,000:1 Kontrastverhältnis - 6000 lm Helligkeit - Vorderseite - 2160p - 30000 Stunde(n) Normalmodus - HDMI - USB - Netzwerk (RJ-45) - Großer Veranstaltungsort, Klassenraum, Lehrsaal, Museum, Gotteshäuser/Gebetshäuser, Digital Signage, SpieleOptoma ZK608TST UHD KurzdistanzlaserprojektorDer Optoma ZK608TST ist ein professioneller Kurzdistanzlaserprojektor mit DLP Technologie, UHD Auflösung von 3840 x 2160 Pixeln und einer Helligkeit von 6.000 Lumen. Das Projektionssystem ist für anspruchsvolle Präsentationsumgebungen, Veranstaltungsräume und digitale Installationen ausgelegt. Die Laserlichtquelle erreicht eine Lebensdauer von bis zu 30.000 Stunden und ermöglicht einen wartungsarmen Betrieb. Das feste Kurzdistanzobjektiv mit einem Projektionsverhältnis von 0,58:1 ermöglicht die Darstellung großer Bilder bei geringem Abstand zur Projektionsfläche.Die Unterstützung von HDR10 und HLG erweitert den darstellbaren Kontrastumfang kompatibler Inhalte. Mit einem Kontrastverhältnis von bis zu 3.000.000:1, einer Farbdarstellung von rund 1,07 Milliarden Farben und einer Bildgleichmäßigkeit von 85 Prozent eignet sich das Gerät für die detailreiche Darstellung von Präsentationen, Grafiken und Videoinhalten. Die horizontale und vertikale6090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gladenbeck, Martin: Kreditsicherung durch GrundschuldenKreditsicherung durch Grundschulden , Grundsteine sicherer Kreditvergabe: Entscheidungen über eine Kreditvergabe sind grundsätzlich individuell, entsprechend anspruchsvoll und risikobehaftet. Eine besonders elementare Rolle spielen Sicherheiten, allen voran die Grundschuld als wichtigstes Kreditsicherungsmittel. Ob Bestellung, Abtretung, Verwertung: Dieses Standardwerk wirft einen anschaulichen 360-Grad-Blick auf die Grundschuld, die gesicherten Forderungen und die Verwertung der Sicherungsgrundschuld. Im Fokus u.a.: - Rechtsrisiken und Gestaltungsmöglichkeiten - Relevante Rechtsprechung, etwa zum elektronischen Rechtsverkehr, zum Nachweisverzicht, zum Anspruch auf Rückgewähr der Grundschuld oder zum Nichtbestehen eines Widerrufsrechts - Fallbeispiele, Praxishinweise und ein Formularanhang mit Vordrucken und Kurzerläuterungen , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Auflage: 11. völlig neu bearbeitete Auflage 2024, Erscheinungsjahr: 20240530, Produktform: Leinen, Autoren: Gladenbeck, Martin~Samhat, Abbas, Auflage: 24011, Auflage/Ausgabe: 11. völlig neu bearbeitete Auflage 2024, Keyword: Beleihungsobjekt; Grundpfandrecht; Grundschuld; Kreditsicherungsrecht; Schuldübernahme; Sicherungsvertrag; Zwangsverwaltung; Zwangsvollstreckung, Fachschema: Bankrecht~Grundstücksrecht~Handelsrecht~Kreditsicherung - Kreditsicherheit~Sachenrecht~Schuld (finanziell) - Schuldrecht - Überschuldung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Finanz, Fachkategorie: Finanzen, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 164, Höhe: 40, Gewicht: 1090, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Kreditsicherung?
Was ist eine Kreditsicherung? Eine Kreditsicherung ist eine Maßnahme, die von Kreditgebern ergriffen wird, um sich vor Zahlungsausfällen zu schützen. Dabei werden verschiedene Vermögenswerte oder Garantien eingesetzt, um die Rückzahlung des Kredits abzusichern. Zu den gängigen Formen der Kreditsicherung gehören beispielsweise Bürgschaften, Pfandrechte oder Sicherungsübereignungen. Diese Maßnahmen dienen dazu, das Risiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
-
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden?
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden? **
-
Welche Maßnahmen können zur Kreditsicherung getroffen werden, um das Ausfallrisiko für den Kreditgeber zu minimieren?
1. Der Kreditgeber kann Sicherheiten wie Immobilien oder Wertpapiere vom Kreditnehmer verlangen. 2. Eine Bonitätsprüfung des Kreditnehmers kann durchgeführt werden, um die Zahlungsfähigkeit zu überprüfen. 3. Der Kreditvertrag kann Klauseln enthalten, die dem Kreditgeber im Falle eines Zahlungsausfalls Schutz bieten. **
-
"Was sind gängige Formen der Kreditsicherung in der Finanzwelt und wie können Kreditgeber dadurch ihr Risiko minimieren?"
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignung von Vermögensgegenständen oder Grundschulden. Durch diese Maßnahmen können Kreditgeber ihr Risiko minimieren, da sie im Falle eines Zahlungsausfalls auf die Sicherheiten zurückgreifen können. Dadurch wird die Wahrscheinlichkeit eines Verlusts verringert und die Kreditvergabe sicherer. **
Ähnliche Suchbegriffe für Kreditsicherung
-
Was sind gängige Formen der Kreditsicherung und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Gängige Formen der Kreditsicherung sind z.B. Bürgschaften, Grundschulden und Sicherungsübereignungen von Vermögensgegenständen. Sie dienen dazu, im Falle eines Kreditausfalls das Risiko für Kreditgeber zu minimieren, da sie im Ernstfall auf diese Sicherheiten zurückgreifen können. Durch die Absicherung des Kredits wird das Risiko von Zahlungsausfällen reduziert und die Wahrscheinlichkeit einer erfolgreichen Rückzahlung erhöht. **
-
Was sind übliche Formen der Kreditsicherung und wie können diese genutzt werden, um die Risiken für Kreditgeber zu minimieren?
Übliche Formen der Kreditsicherung sind z.B. Bürgschaften, Sicherungsübereignungen oder Grundschulden. Diese können genutzt werden, um im Falle eines Zahlungsausfalls des Kreditnehmers die Rückzahlung des Kredits abzusichern. Durch die Absicherung mit verschiedenen Formen der Kreditsicherung können Kreditgeber ihre Risiken minimieren und die Wahrscheinlichkeit eines Verlusts verringern. **
-
Welche Arten von Kreditsicherheiten können Kreditnehmer anbieten, um die Kreditvergabe zu erleichtern? Was sind die gängigsten Formen der Kreditsicherung?
Kreditnehmer können Sachwerte wie Immobilien, Fahrzeuge oder Wertpapiere als Sicherheiten anbieten. Die gängigsten Formen der Kreditsicherung sind Grundschulden, Bürgschaften und Pfandrechte. Diese Sicherheiten dienen dazu, das Ausfallrisiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
-
Welche verschiedenen Arten der Kreditsicherung gibt es, und wie können sie dazu beitragen, das Risiko von Kreditgebern zu minimieren?
Es gibt verschiedene Arten der Kreditsicherung, darunter Pfandrechte, Bürgschaften und Sicherungsübereignungen. Diese Sicherheiten dienen dazu, dass Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers ihre Forderungen trotzdem absichern können. Durch die Absicherung des Kredits mit verschiedenen Sicherheiten wird das Risiko für Kreditgeber minimiert und die Wahrscheinlichkeit eines Verlustes verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.